Domain eisenbahnsignal.de kaufen?
Wir ziehen mit dem Projekt
eisenbahnsignal.de um.
Sind Sie am Kauf der Domain
eisenbahnsignal.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eisenbahnsignal.de kaufen?
Hat eine GbR Betriebsvermögen?
Eine GbR (Gesellschaft bürgerlichen Rechts) ist eine Personengesellschaft, bei der das Betriebsvermögen den Gesellschaftern gemeinsam gehört. Das bedeutet, dass die Vermögenswerte und Schulden der GbR den Gesellschaftern anteilig zuzurechnen sind. Das Betriebsvermögen umfasst alle Vermögensgegenstände, die für den Geschäftsbetrieb der GbR genutzt werden, wie z.B. Maschinen, Fahrzeuge, Lagerbestände oder auch immaterielle Werte wie Patente oder Markenrechte. Somit kann man sagen, dass eine GbR Betriebsvermögen hat, das den Gesellschaftern gemeinsam gehört. **
Wann darf ein PKW ins Betriebsvermögen?
Ein PKW darf grundsätzlich ins Betriebsvermögen eines Unternehmens aufgenommen werden, wenn er ausschließlich betrieblich genutzt wird. Dies bedeutet, dass der PKW zu mehr als 50% für betriebliche Zwecke verwendet werden muss. Zudem muss die private Nutzung des Fahrzeugs versteuert werden. Es gibt jedoch Ausnahmen, beispielsweise wenn der PKW als reines Nutzfahrzeug eingesetzt wird. Es ist wichtig, die genauen steuerlichen Vorschriften zu beachten und gegebenenfalls mit einem Steuerberater zu klären, ob ein PKW ins Betriebsvermögen aufgenommen werden kann. **

Ähnliche Suchbegriffe für Betriebsvermögen
Top-Angebote
Produkte zum Begriff Betriebsvermögen:
-
H0 Märklin C-Gleis (mit Bettung) 20124 Gerades Gleis, Gebogenes Gleis, Weiche, Prellbock 1St.Verschiedene C-Gleise in Schneeoptik. Inhalt: 2 gerade Gleise 171,7 mm, 2 gerade Gleise 188,3 mm, 1 gebogenes Gleis (Weichenbogen), 1 Weiche links und 1 Prellbock in weiß mit Glitzereffekt. Aufbauanleitung. Bestens geeignet zur Erweiterung der Startpackung Weihnachten 29124.33,77 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
ST-98011 Eisenbahn Schiene Gleis DoppelweicheST-98011 Eisenbahn Schiene Gleis Doppelweiche Datenblatt: 2 Teile Eine Doppelweiche aus Klemmbausteinen Maße der Doppelweiche: 39cm x 19cm Eine Doppelweiche als Klemmbausteinset. Ideal für die vielfältige Gestaltung einer Bahnstrecke. Die Doppelweiche besteht aus 2 Bauteilen. Die Gesamtgröße der Doppelweiche beträgt 39cm x 19cm. Die Klemmbausteine in diesem Set sind kompatibel mit anderen gängigen Klemmbausteinen anderer Hersteller Achtung: Klemmbausteine nicht geeignet für Kinder unter 36 Monaten. Benutzung unter unmittelbarer Aufsicht von Erwachsenen notwendig!24,00 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter



-
Wann gehört ein Gebäude zum Betriebsvermögen?
Ein Gebäude gehört zum Betriebsvermögen, wenn es unmittelbar dem Betrieb dient und somit für betriebliche Zwecke genutzt wird. Dies kann beispielsweise der Fall sein, wenn das Gebäude als Produktionsstätte, Lager oder Büro genutzt wird. Zudem muss das Gebäude im Eigentum des Unternehmens stehen oder langfristig gepachtet sein. Die Nutzung des Gebäudes muss also in direktem Zusammenhang mit der betrieblichen Tätigkeit stehen. In der Regel wird ein Gebäude zum Betriebsvermögen gezählt, wenn es überwiegend betrieblich genutzt wird und nicht primär für private Zwecke. **
-
Wann lohnt sich ein Pkw im Betriebsvermögen?
Ein Pkw lohnt sich im Betriebsvermögen, wenn er überwiegend betrieblich genutzt wird. Dies ist der Fall, wenn mehr als 50% der Gesamtnutzung des Fahrzeugs betrieblich bedingt ist. Zudem können die Kosten für den Pkw steuerlich geltend gemacht werden, was zu einer Entlastung der Betriebskosten führen kann. Auch die Abschreibung des Fahrzeugs kann im Betriebsvermögen vorgenommen werden, was steuerliche Vorteile mit sich bringt. Letztendlich hängt die Frage, ob sich ein Pkw im Betriebsvermögen lohnt, von der individuellen betrieblichen Nutzung und den steuerlichen Rahmenbedingungen ab. **
-
Was ist der Unterschied zwischen Reinvermögen und Betriebsvermögen?
Das Reinvermögen bezieht sich auf den Wert des Vermögens einer Person oder eines Unternehmens abzüglich aller Verbindlichkeiten. Es gibt an, wie viel Vermögen übrig bleibt, wenn alle Schulden beglichen sind. Das Betriebsvermögen hingegen bezieht sich speziell auf das Vermögen eines Unternehmens und umfasst alle Vermögensgegenstände, die für den Geschäftsbetrieb genutzt werden, wie zum Beispiel Maschinen, Gebäude und Vorräte. **
-
Was bedeutet "GmbH-Anteile im Privatvermögen oder im Betriebsvermögen"?
"GmbH-Anteile im Privatvermögen" bedeutet, dass die Anteile einer GmbH im Besitz einer Privatperson sind und nicht zum Betriebsvermögen eines Unternehmens gehören. "GmbH-Anteile im Betriebsvermögen" hingegen bedeutet, dass die Anteile einer GmbH zum Vermögen eines Unternehmens gehören und für betriebliche Zwecke genutzt werden. Die Unterscheidung ist wichtig für steuerliche und rechtliche Aspekte. **
Was bedeutet "GmbH-Anteile im Privatvermögen oder im Betriebsvermögen"?
"GmbH-Anteile im Privatvermögen" bedeutet, dass die Anteile einer GmbH im persönlichen Besitz einer Einzelperson sind und nicht zum Betriebsvermögen gehören. Diese Anteile werden als private Investition gehalten. "GmbH-Anteile im Betriebsvermögen" hingegen bedeuten, dass die Anteile einer GmbH zum Vermögen eines Unternehmens gehören und Teil des Geschäftsbetriebs sind. Diese Anteile dienen dem Unternehmen als Beteiligung an einer anderen Firma. **
Was sind die gängigsten Methoden zur Inventarisierung und Verwaltung von Betriebsvermögen?
Die gängigsten Methoden zur Inventarisierung und Verwaltung von Betriebsvermögen sind die manuelle Erfassung in Excel-Tabellen, die Nutzung von spezieller Software wie ERP-Systemen und die Verwendung von Barcode- oder RFID-Technologie zur Kennzeichnung und Verfolgung von Vermögenswerten. Jede Methode hat ihre eigenen Vor- und Nachteile, daher ist es wichtig, die am besten geeignete Methode für die spezifischen Anforderungen des Unternehmens auszuwählen. Eine regelmäßige Überprüfung und Aktualisierung der Inventarisierungsmethoden ist entscheidend, um eine genaue und effiziente Verwaltung des Betriebsvermögens sicherzustellen. **
Top-Angebote
Produkte zum Begriff Betriebsvermögen:
-
LGB Bahnhof-Gleis-Set (Spur G)Mit den LGB Gartenbahn Gleisen bringen Sie kinderleicht mehr Dynamik auf Ihre Anlage. Einfach zusammenstecken und es kann losgehen. LGB Gleise sind aus Messing und somit sehr robust und wetterfest. Einem langen Outdoor-Einsatz steht somit nichts im Wege.144,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hat eine GbR Betriebsvermögen?
Eine GbR (Gesellschaft bürgerlichen Rechts) ist eine Personengesellschaft, bei der das Betriebsvermögen den Gesellschaftern gemeinsam gehört. Das bedeutet, dass die Vermögenswerte und Schulden der GbR den Gesellschaftern anteilig zuzurechnen sind. Das Betriebsvermögen umfasst alle Vermögensgegenstände, die für den Geschäftsbetrieb der GbR genutzt werden, wie z.B. Maschinen, Fahrzeuge, Lagerbestände oder auch immaterielle Werte wie Patente oder Markenrechte. Somit kann man sagen, dass eine GbR Betriebsvermögen hat, das den Gesellschaftern gemeinsam gehört. **
-
Wann darf ein PKW ins Betriebsvermögen?
Ein PKW darf grundsätzlich ins Betriebsvermögen eines Unternehmens aufgenommen werden, wenn er ausschließlich betrieblich genutzt wird. Dies bedeutet, dass der PKW zu mehr als 50% für betriebliche Zwecke verwendet werden muss. Zudem muss die private Nutzung des Fahrzeugs versteuert werden. Es gibt jedoch Ausnahmen, beispielsweise wenn der PKW als reines Nutzfahrzeug eingesetzt wird. Es ist wichtig, die genauen steuerlichen Vorschriften zu beachten und gegebenenfalls mit einem Steuerberater zu klären, ob ein PKW ins Betriebsvermögen aufgenommen werden kann. **
-
Wann gehört ein Gebäude zum Betriebsvermögen?
Ein Gebäude gehört zum Betriebsvermögen, wenn es unmittelbar dem Betrieb dient und somit für betriebliche Zwecke genutzt wird. Dies kann beispielsweise der Fall sein, wenn das Gebäude als Produktionsstätte, Lager oder Büro genutzt wird. Zudem muss das Gebäude im Eigentum des Unternehmens stehen oder langfristig gepachtet sein. Die Nutzung des Gebäudes muss also in direktem Zusammenhang mit der betrieblichen Tätigkeit stehen. In der Regel wird ein Gebäude zum Betriebsvermögen gezählt, wenn es überwiegend betrieblich genutzt wird und nicht primär für private Zwecke. **
-
Wann lohnt sich ein Pkw im Betriebsvermögen?
Ein Pkw lohnt sich im Betriebsvermögen, wenn er überwiegend betrieblich genutzt wird. Dies ist der Fall, wenn mehr als 50% der Gesamtnutzung des Fahrzeugs betrieblich bedingt ist. Zudem können die Kosten für den Pkw steuerlich geltend gemacht werden, was zu einer Entlastung der Betriebskosten führen kann. Auch die Abschreibung des Fahrzeugs kann im Betriebsvermögen vorgenommen werden, was steuerliche Vorteile mit sich bringt. Letztendlich hängt die Frage, ob sich ein Pkw im Betriebsvermögen lohnt, von der individuellen betrieblichen Nutzung und den steuerlichen Rahmenbedingungen ab. **
Ähnliche Suchbegriffe für Betriebsvermögen
-
H0 Märklin C-Gleis (mit Bettung) 20124 Gerades Gleis, Gebogenes Gleis, Weiche, Prellbock 1St.Verschiedene C-Gleise in Schneeoptik. Inhalt: 2 gerade Gleise 171,7 mm, 2 gerade Gleise 188,3 mm, 1 gebogenes Gleis (Weichenbogen), 1 Weiche links und 1 Prellbock in weiß mit Glitzereffekt. Aufbauanleitung. Bestens geeignet zur Erweiterung der Startpackung Weihnachten 29124.33,77 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
ST-98011 Eisenbahn Schiene Gleis DoppelweicheST-98011 Eisenbahn Schiene Gleis Doppelweiche Datenblatt: 2 Teile Eine Doppelweiche aus Klemmbausteinen Maße der Doppelweiche: 39cm x 19cm Eine Doppelweiche als Klemmbausteinset. Ideal für die vielfältige Gestaltung einer Bahnstrecke. Die Doppelweiche besteht aus 2 Bauteilen. Die Gesamtgröße der Doppelweiche beträgt 39cm x 19cm. Die Klemmbausteine in diesem Set sind kompatibel mit anderen gängigen Klemmbausteinen anderer Hersteller Achtung: Klemmbausteine nicht geeignet für Kinder unter 36 Monaten. Benutzung unter unmittelbarer Aufsicht von Erwachsenen notwendig!24,00 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
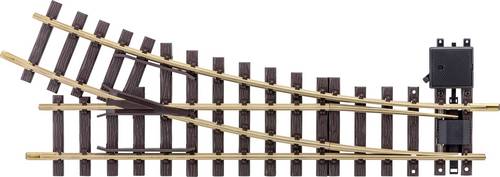
LGB L16040G Gleis Weiche, rechts 440mm 22.5° 1St.Mit den LGB Gartenbahn Gleisen bringen Sie kinderleicht mehr Dynamik auf Ihre Anlage. Einfach zusammenstecken und es kann losgehen. LGB Gleise sind aus Messing und somit sehr robust und wetterfest. Einem langen Outdoor-Einsatz steht somit nichts im Wege!74,22 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
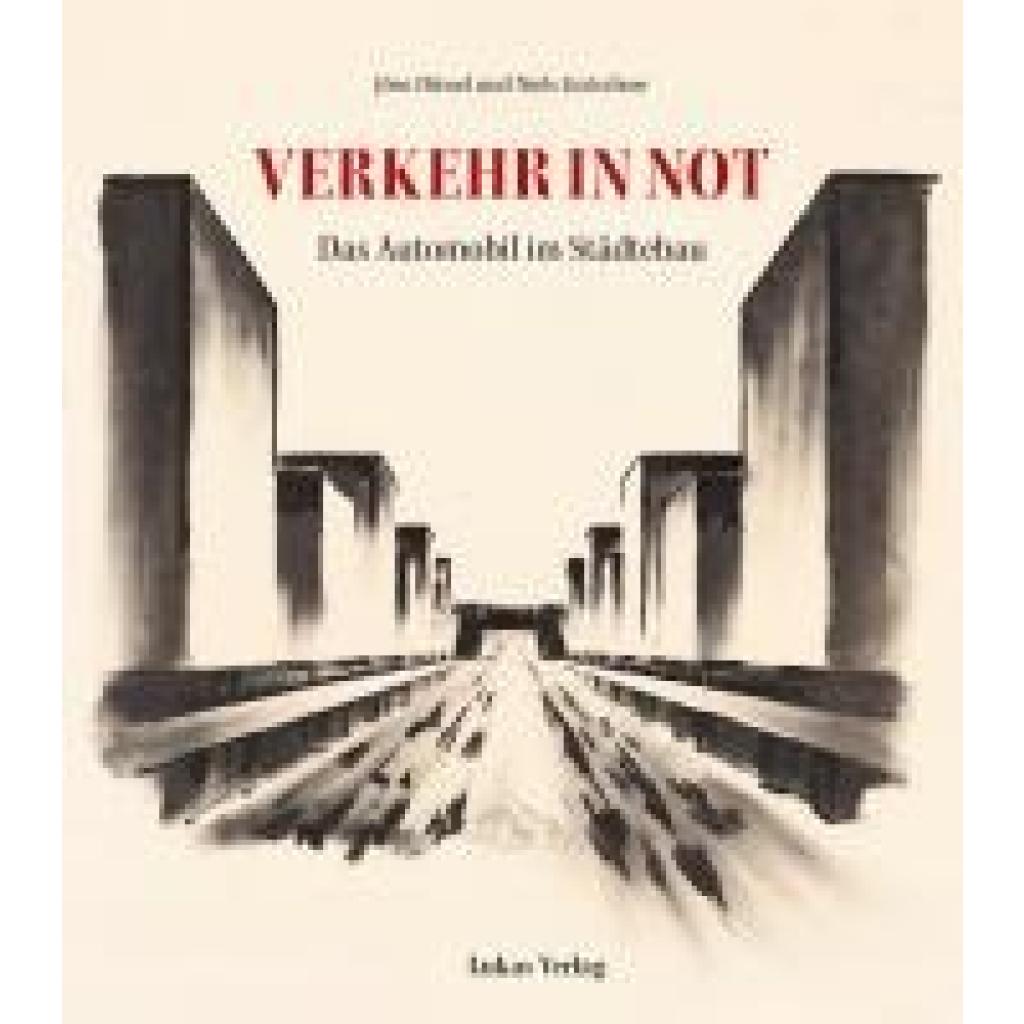
Düwel, Jörn: Verkehr in NotVerkehr in Not , Der Konflikt um das Automobil in der Stadt wird seit jeher ausgetragen. Anfangs überwogen Hoffnungen und Erwartungen an das neue Verkehrsmittel, das ungebundene Mobilität versprach. Man war überzeugt, den Autos müsse Raum geschaffen werden, um sich 'austoben' zu können. Doch schon bevor Kraftfahrzeuge massenhaft auf den Straßen ankamen, wurde ein Verkehrselend befürchtet. Um es abzuwenden, forderten Städtebauer, 'die uralten, verwinkelten, ungesunden Stadtanlagen mit ihren halsbrecherischen Straßen abzureißen und an ihre Stelle eine moderne Stadt zu setzen.' Radikale Entwürfe wurden vorgelegt; mit den Zerstörungen des Zweiten Weltkriegs schien deren Umsetzung endlich in greifbarer Nähe. So verspottete der Berliner Senat Mitte der Fünfzigerjahre Fußgänger als 'unverbesserliche Neandertaler', denn 'wer ein Ziel hat, soll im Auto sitzen, und wer keines hat, ist ein Spaziergänger und gehört schleunigst in den nächsten Park.' Über Jahrzehnte hinweg schien die Lösung der 'Verkehrsnot' im Ausbau der Straßen zu bestehen. Erst mit der Einsicht in die Endlichkeit der Ressourcen setzte in den Siebzigerjahren ein Umdenken ein, allerdings ohne nennenswerte Folgen. Zwar ist seit den Neunzigerjahren von einer Verkehrswende die Rede, doch auf der Straße schlägt sich das bis heute kaum nieder. Die libidinöse Beziehung zum Auto, das keineswegs nur als Bedrohung wahrgenommen wird, sondern auch Freiheit verheißt, wird ausgeblendet, oder es wird gar als 'mobiles Zuhause' erlebt. Die Autoren erzählen anhand exemplarischer Beispiele aus verschiedenen Städten die facettenreiche und widersprüchliche Geschichte des Automobils im Städtebau von den Anfängen bis heute. , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20240527, Produktform: Leinen, Autoren: Düwel, Jörn~Gutschow, Niels, Seitenzahl/Blattzahl: 407, Abbildungen: teils farbige Abbildungen, Keyword: Stadtplanung; Städtebau; Verkehrsplanung, Fachschema: Stadtentwicklung~Städtebau~Verkehrsgeschichte, Fachkategorie: Verkehrsplanung und -politik , Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 243, Breite: 219, Höhe: 33, Gewicht: 1258, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Reinvermögen und Betriebsvermögen?
Das Reinvermögen bezieht sich auf den Wert des Vermögens einer Person oder eines Unternehmens abzüglich aller Verbindlichkeiten. Es gibt an, wie viel Vermögen übrig bleibt, wenn alle Schulden beglichen sind. Das Betriebsvermögen hingegen bezieht sich speziell auf das Vermögen eines Unternehmens und umfasst alle Vermögensgegenstände, die für den Geschäftsbetrieb genutzt werden, wie zum Beispiel Maschinen, Gebäude und Vorräte. **
-
Was bedeutet "GmbH-Anteile im Privatvermögen oder im Betriebsvermögen"?
"GmbH-Anteile im Privatvermögen" bedeutet, dass die Anteile einer GmbH im Besitz einer Privatperson sind und nicht zum Betriebsvermögen eines Unternehmens gehören. "GmbH-Anteile im Betriebsvermögen" hingegen bedeutet, dass die Anteile einer GmbH zum Vermögen eines Unternehmens gehören und für betriebliche Zwecke genutzt werden. Die Unterscheidung ist wichtig für steuerliche und rechtliche Aspekte. **
-
Was bedeutet "GmbH-Anteile im Privatvermögen oder im Betriebsvermögen"?
"GmbH-Anteile im Privatvermögen" bedeutet, dass die Anteile einer GmbH im persönlichen Besitz einer Einzelperson sind und nicht zum Betriebsvermögen gehören. Diese Anteile werden als private Investition gehalten. "GmbH-Anteile im Betriebsvermögen" hingegen bedeuten, dass die Anteile einer GmbH zum Vermögen eines Unternehmens gehören und Teil des Geschäftsbetriebs sind. Diese Anteile dienen dem Unternehmen als Beteiligung an einer anderen Firma. **
-
Was sind die gängigsten Methoden zur Inventarisierung und Verwaltung von Betriebsvermögen?
Die gängigsten Methoden zur Inventarisierung und Verwaltung von Betriebsvermögen sind die manuelle Erfassung in Excel-Tabellen, die Nutzung von spezieller Software wie ERP-Systemen und die Verwendung von Barcode- oder RFID-Technologie zur Kennzeichnung und Verfolgung von Vermögenswerten. Jede Methode hat ihre eigenen Vor- und Nachteile, daher ist es wichtig, die am besten geeignete Methode für die spezifischen Anforderungen des Unternehmens auszuwählen. Eine regelmäßige Überprüfung und Aktualisierung der Inventarisierungsmethoden ist entscheidend, um eine genaue und effiziente Verwaltung des Betriebsvermögens sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.